AI 如何融入这个职业
AI时代的工业设计师
角色概述
工业设计师是连接工程约束与人类体验的专业人士——他们塑造人们日常使用、购买和互动的实体产品。实际上,这意味着要跨消费电子、家具、医疗器械、汽车内饰、包装和家用电器等领域工作,将功能需求转化为可制造、符合人体工学且具有商业可行性的形态。
该角色处于美学、材料科学、制造工艺知识和用户心理学的交叉点。消费电子公司的高级工业设计师不仅仅是绘制外壳草图——他们要与机械工程师协商公差,审查深圳代工厂的DFM(面向制造的设计)反馈,并根据零售货架限制和开箱体验预期对产品形态进行压力测试。
该角色在商业上需求量最大的应用场景是 消费产品开发——涵盖消费电子、家居用品和个人护理——这类场景中设计周期被压缩,SKU 激增不止,一次模具错误的成本高达六位数。这正是AI冲击最猛烈、最迅速的运营环境。
人工智能如何重塑这一角色
转型的核心并非AI取代手绘草图,而是AI对设计流程前端的强力压缩,使得瓶颈已从创意构思转向了判断决策。
三年前,一位设计师可能花费两周时间来构思概念方向、制作粗糙的泡沫模型、反复推敲产品比例,然后才向利益相关方做展示。如今,生成式AI工具可在数小时内产出数十张照片般逼真的概念渲染图。在该阶段,设计师的职责已从亲手制作转变为筛选、引导和批判性评估——这需要更深刻的品味和更敏锐的战略本能,而非降低技能要求。
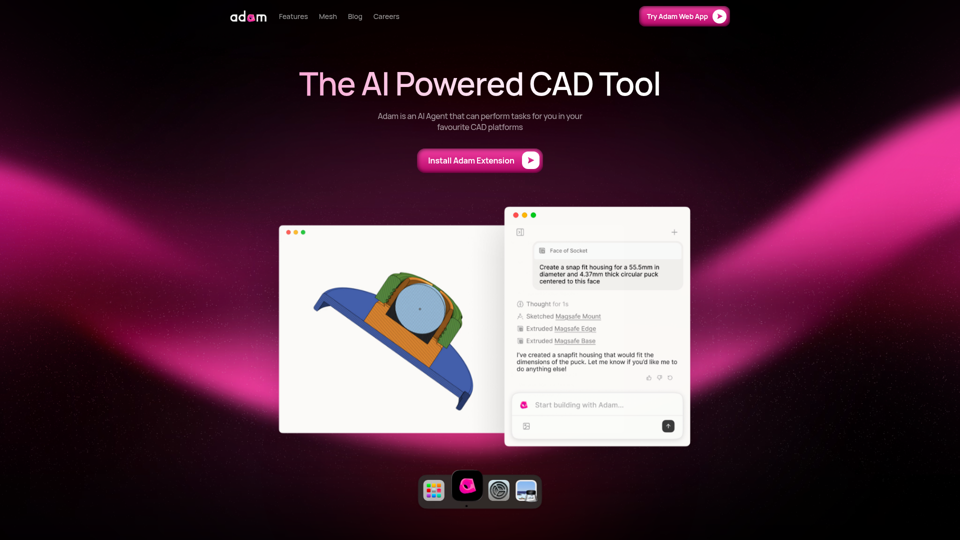
更具颠覆性的变化发生在面向制造的参数化设计和生成式设计领域。Autodesk Fusion 360 的生成式设计引擎和 nTopology 等工具允许设计师输入载荷工况、材料约束和制造方法参数,然后获得结构优化的几何形状,这是人类凭借直觉绝无可能手绘出来的。这正在改变工业设计师与机械工程师之间的关系——两个学科之间的边界正以一种既创造机遇又引发组织摩擦的方式逐渐模糊。
商业压力正在加速AI的采用。在快速变动的消费品类——个人护理、厨房电器和可穿戴设备等——中竞争的品牌,正被迫将产品从概念到模具的周期从18个月压缩到12个月以内。AI辅助工作流是少数无需增加人员编制便能撬动的杠杆之一。
AI 可自动化的任务
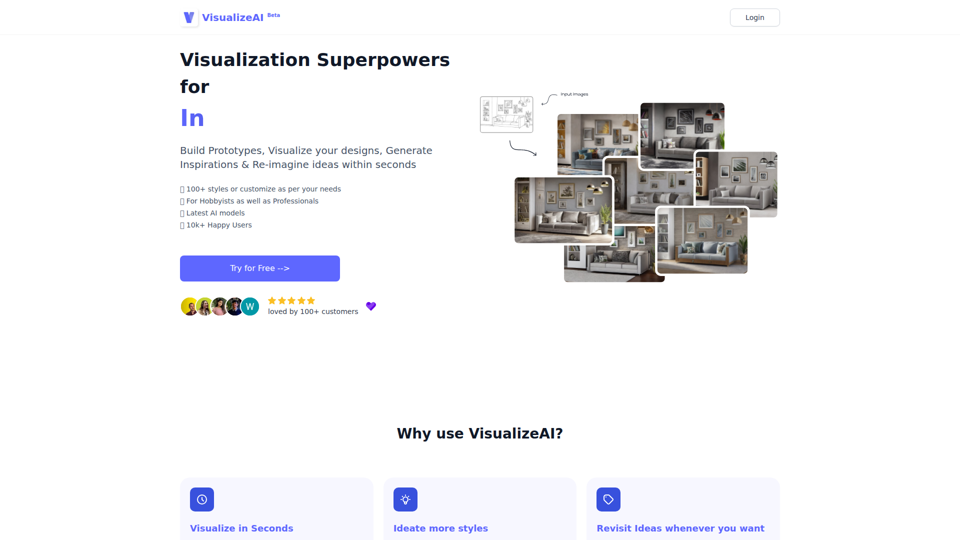
- 大规模概念可视化——利用 Midjourney、Adobe Firefly 或 Vizcom 等工具,从一份设计概要中生成 20 至 50 个视觉方向,将从概要形成到首次利益相关方评审的时间从数天缩短至数小时
- 比例与人机工学变体生成——一旦确定主几何体,参数化工具即可自动生成产品系列中的各种尺寸变体,省去手动缩放的工作
- 渲染与场景构图——KeyShot 及类似工具中的 AI 辅助渲染现已能够以极少的手动输入完成照明、材质模拟和环境设定
- 设计文档起草——AI 可以根据 CAD 元数据和设计师笔记,生成规格表初稿、物料清单注释和设计理由文档
- 趋势与竞争格局扫描——基于专利数据库、零售影像和设计出版物训练的工具,能比人工研究更快地揭示新兴的造型语言和材料趋势
- 基础 DFM 标记——集成在 CAD 环境中的 AI 可在建模过程中实时标记壁厚违规、倒扣和脱模角度问题,捕获以往需要专门评审周期才能发现的错误
- 用户研究综合——自然语言处理工具能将访谈记录、调查数据和可用性测试笔记整理成结构化的洞察摘要,将研究综合的时间从数天压缩至数小时
技能价值日益提升
快速的设计方向把握与筛选。当人工智能能生成50个概念时,迅速判断哪三个值得深化,并基于品牌契合度、制造可行性和用户洞察阐明“为什么”,就成了核心竞争力。这是时间压力下的品味运作,无法被自动化取代。
跨领域融通能力。随着生成式设计工具模糊了工业设计与机械工程的界限,那些能解读有限元分析输出、理解注塑成型经济性、并能与模具工程师自信对话的设计师,比只停留在美学领域的设计师价值显著更高。
设计简报撰写与AI提示词工艺。AI生成概念的质量与输入质量成正比。能写出精准、约束丰富的设计简报——明确目标用户、制造方式、品牌语汇和竞争差异性,从而有效引导生成工具——的设计师,产出的成果远优于提示词松散的人。
产品组合的系统化思维。AI让生成单次概念变得容易,但要在五年内跨40个SKU保持连贯的设计语言,却困难得多。这种系统层面的思考仍然是人的责任。
利益相关者沟通与设计捍卫。随着更多可见的“制作”环节被自动化,设计师解释决策、为理据辩护并协调跨职能团队的能力,在实务工作中的比重将越来越大。
可持续性与材料专业知识。监管压力(欧盟生态设计、延伸生产者责任法规)和品牌的可持续承诺,正催生对理解材料生命周期、可回收性限制和生物基材料特性的设计师的需求——这些知识AI工具可以呈现,但无法结合情境判断加以运用。
重要性逐渐降低的技能
- 手工渲染与可视化技艺 — 随着 AI 渲染工具不断缩小质量差距,逼真的手绘渲染,乃至传统的 KeyShot 场景搭建,其区分度正在下降
- 重复性 CAD 操作 — 曲面清理、变体生成和标准零部件放置等工作,越来越多地由 AI 辅助的 CAD 功能来处理
- 基础的流行趋势调研汇编 — 从公开渠道收集素材、拼凑情绪板和趋势报告,在很大程度上可以自动化;现在的价值在于解读和应用趋势,而非发现趋势本身
- 作为主要交付物的独立二维草图 — 尽管草图对于思考仍有价值,但在许多已将 AI 可视化作为早期利益相关方对齐默认方式的组织中,它已不再是主要的沟通工具
- 人工 DFM(面向制造的设计)审查周期 — 检测明显的可制造性错误越来越多地在工具内完成,从而减少了专门召开早期 DFM 审查会议的需要
该行业当前的AI采用情况
采用情况不均衡但正在加速。最明显的领先领域是消费电子和个人护理产品,戴森、三星设计以及中端家电品牌等公司已将生成式可视化技术整合到概念阶段的工作流程中。合同设计咨询公司——IDEO、Frog、Ammunition及其区域同行——正面临客户要求更快出概念速度的压力,大多数已将AI可视化工具作为流程的标准组成部分。
在医疗器械设计领域,由于法规文件要求以及AI生成的几何形状在承重或患者接触应用中的责任影响,采用速度较慢。FDA关于设备开发中AI的不断发展的指南正在引发谨慎,尽管AI正在工作流程的非监管方面使用,如用户研究综合和包装设计。
汽车内饰设计正在OEM层面进行大量AI投资,特别是在结构组件的生成设计和AI辅助的CMF(颜色、材料、表面处理)探索方面。Stellantis、宝马以及多家中国OEM已公开讨论了设计工作室中的AI集成。
工具生态系统围绕几个关键平台进行了整合:用于AI辅助草图渲染的Vizcom,用于概念可视化的Midjourney和Adobe Firefly,用于生成/参数化设计的Autodesk Fusion 360和nTopology,以及用于VR中3D概念探索的Spline和Gravity Sketch。如今,大多数专业工作流程至少涉及其中两个工具。
未来工作流演进
到2027年,工业设计工作流将在三个具体方面与2022年产生结构性差异。
概念阶段将转为AI优先。 流程将发生逆转:不再是设计师先产出概念再用AI进行可视化,而是由AI根据结构化的设计简报生成广阔的方案空间,设计师的职责则转变为导航、筛选和引导这个空间。这要求设计师在AI开始生成之前,就培养出严谨的简报撰写能力,并对"好"的标准形成清晰且坚定的判断。
物理原型制作会来得更晚,但更具决定性。 由于AI可视化和仿真模拟能在早期解决更多问题,第一个物理原型将在流程后期才诞生——但它将需要回答更棘手的难题。设计师需要具备更强的直觉,以区分哪些问题可以通过数字方式得到验证,哪些才真正需要实体形态来解答。
设计与工程将共享更多工具链。 随着生成式设计工具成为工业设计师与机械工程师的共同阵地,组织流程也需相应调整。设计评审会越来越多地在共享的参数化环境中进行,而非依赖演示文稿;设计与工程之间的交接,也将从一次离散的阶段切换,演进为一种持续性的协同合作。
常见AI应用场景
- 基于品牌简报生成概念方向 — 使用Midjourney或Firefly搭配结构化提示词,在单次会话中生成30-50个视觉方向,再精选5-8个供利益相关方评审
- 人体工学变体生成 — 利用参数化工具在预设约束范围内生成握持尺寸变体、手柄角度选项或操控布局替代方案
- CMF探索 — 借助AI工具生成产品家族的材料与表面处理组合,评估视觉一致性与制造成本影响
- 竞品对标分析 — AI辅助的竞品图像分析,识别形态语言模式、功能布局惯例与差异化机会
- 包装结构优化 — 生成式工具同时优化包装几何结构,兼顾材料效率、运输密度与结构完整性
- 用户研究洞察提炼 — 基于大语言模型的工具处理可用性测试记录,提取痛点、心智模式规律与设计机会领域
- 可持续性影响建模 — AI工具在概念阶段估算设计决策的碳足迹、可回收性评分及材料成本影响
推荐 AI 技术栈
概念视觉化
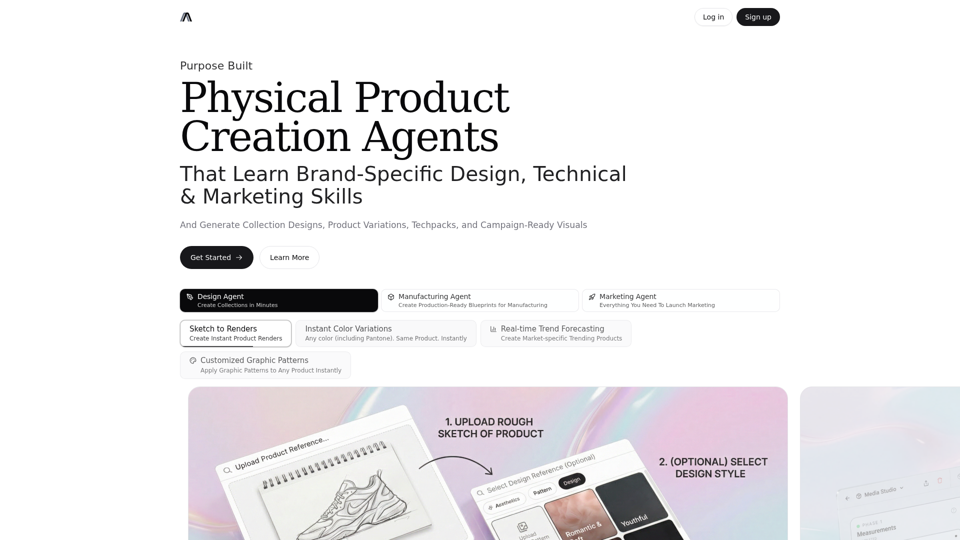
- Vizcom — 专为工业设计草图渲染打造;相比通用图像生成器,更能准确理解产品形态语言
- Adobe Firefly — 集成于 Creative Cloud 工作流程中;在 CMF 与包装探索方面表现出色
- Midjourney — 给定精准提示词时,拥有生成照片级真实概念图的天花板级潜力
3D 设计与衍生式几何
- Autodesk Fusion 360(衍生式设计功能) — 在结合制造工艺约束进行结构优化组件设计方面最为出色
- nTopology — 面向复杂几何结构的高级点阵与拓扑优化,尤其适用于增材制造应用
- Gravity Sketch — 基于 VR 的 3D 草图绘制工具,可集成至下游 CAD 工具;显著加速早期形态探索
研究与信息整合
- Notion AI 或同类集成了大语言模型的知识工具 — 用于整合用户研究、设计简报撰写与设计说明文档编制
- Perplexity 或同类研究工具 — 用于竞争格局分析和材料趋势研究
渲染与演示
- KeyShot(AI 辅助场景设置) — 仍是最终产品视觉呈现的行业标准
- Spline — 用于制作交互式 3D 演示,方便需要实时探索产品形态的相关方
风险与挑战
形式语言的同质化。 当许多设计师使用基于相同视觉数据集训练的生成式工具时,就会出现趋同的风险——产品看起来像是来自同一个 AI,而非出自不同的品牌基因。这在一些消费电子品类中已经显现,AI 辅助设计催生了一批视觉相似的产品。
制造直觉的弱化。 过度依赖 AI 生成几何体的设计师,可能会逐渐丧失对“什么真正可以制造”“模具钢镶件的感觉”“为什么分型面位置很重要”这类问题的直觉判断力。当 AI 工具生成理论优化、实际却难以量产的几何体时,这种知识断层就会成为重大隐患。
知识产权与所有权模糊。 在大多数司法管辖区,AI 生成设计元素的法律地位仍未明朗。如果设计方案中包含了大量 AI 生成的几何体,可能会在专利申请或外观设计注册中遇到障碍,对那些尚未厘清 IP 策略的公司构成风险。
客户预期膨胀。 随着 AI 工具让概念生成变得更快,客户和内部决策者开始期待以同样甚至更低的成本,更频繁地产出更多方案。这给设计咨询公司和内部团队带来了利润压力,却未必能提升设计品质。
过度依赖视觉可信度。 AI 生成的渲染图看起来完整且可信,即便底层设计尚未经过人机工效、可制造性或用户行为的验证。组织可能因此仅凭视觉效果出众的 AI 渲染图就做出开模决策,而未曾用真实约束条件进行压力测试,这种风险真实存在。
未来展望(3–5年)
到2028年,工业设计师这个角色将比现在出现更显著的分化。一条路径是AI赋能的全栈设计师,他们贯穿整个产品开发流程,用AI工具压缩时间线、放大有效产出——其职能更接近设计总监,而非传统意义上的动手型设计师,即便只是处于职业中期的阶段。另一条路径是深度工艺专家——在特定领域(医疗器械人因工程、汽车CMF、可持续材料等)拥有深厚造诣的设计师,其价值源于AI工具仅靠训练数据无法复制的专业知识。
夹在中间的群体——那些能熟练运用标准工具完成扎实工作,但既缺乏深度专长又不具备强AI应用能力的通用型设计师——将面临最大的取代压力。当前行业大量从业者正集中在这一段,而这也是AI替代最具经济可行性的区域。
那些摸索出如何用AI精简设计团队、同时不牺牲设计品质的公司,将拥有结构性的成本优势。对个体设计师而言,关键问题在于:自己是在走向专家路线,还是AI流利运用的全栈路线——因为无差别的中间地带正是风险聚集之处。
物理世界仍需要物理性的判断。AI还无法感知原型的重量,无法察觉零售场景中表面如何捕捉光线,也无法在可用性测试中解读用户与产品互动时的肢体语言。这些仍然是人类的优势,而且在五年周期内很可能持续如此。
最终洞见
未来五年真正能脱颖而出的工业设计师,不是抵制 AI 工具的,也不是把判断力外包给 AI 的。他们擅长利用 AI 在更高的抽象层面进行创作——将更少的时间花在执行上,而将更多的精力投入到真正决定产品能否在市场中胜出的关键决策上。
这种转变需要 AI 无法提供的东西:一种清晰的设计观点。能在特定环境下、为特定用户、在特定约束条件中,精准判明什么才是好的设计。拥有这种能力的设计师——并且能以足够精准的方式将其表达出来去引导 AI 工具和跨职能团队——正在变得更有价值,而非贬值。而那些仅凭执行技能来定义自己职业身份的设计师,正面临着真正的清算。
工具已经变了。但把工具用好所需的判断力,从未改变。